結論:一人暮らしの火災保険は何をどう選べばいい?
まず押さえる3つの補償
- 家財の補償:自分の家電・衣類・PCなどが火災、水濡れ、盗難、破損で損害を受けたときに出ます。建物(部屋の躯体)は大家さんの保険なので、借主が入るのは家財だけです。
- 借家人賠償責任:自分の過失で部屋そのもの(壁・床・建具)を壊し、大家さんへ賠償するときに出ます。
- 個人賠償責任:階下や隣室の部屋・家財、あるいは他人にケガをさせたときに出ます。自転車事故もここでカバーされます。
契約までの実務手順
- 賃貸借契約書か重要事項説明書で、求められる補償条件(借家人賠償の限度額など)を確認します。多くは「借家人賠償1,000万円以上」といった指定です。
- 自分の家財を棚卸しして、家財保険金額を決めます(手順は後述の計算シート)。
- 損保直販のサイトで見積もり、条件を満たすプランに申し込みます。
- 発行された保険証券(またはWeb証券のPDF)の写しを不動産会社に提出します。
「入らなくていい」ではありません。法律上の加入義務はありませんが、賃貸借契約の条件になっているため、無保険だと契約できない・更新できないのが実態です。断るのは「指定プラン」であって「保険そのもの」ではない点を取り違えないでください。
なぜ「火災保険」なのに火災でほとんど使わないのか?
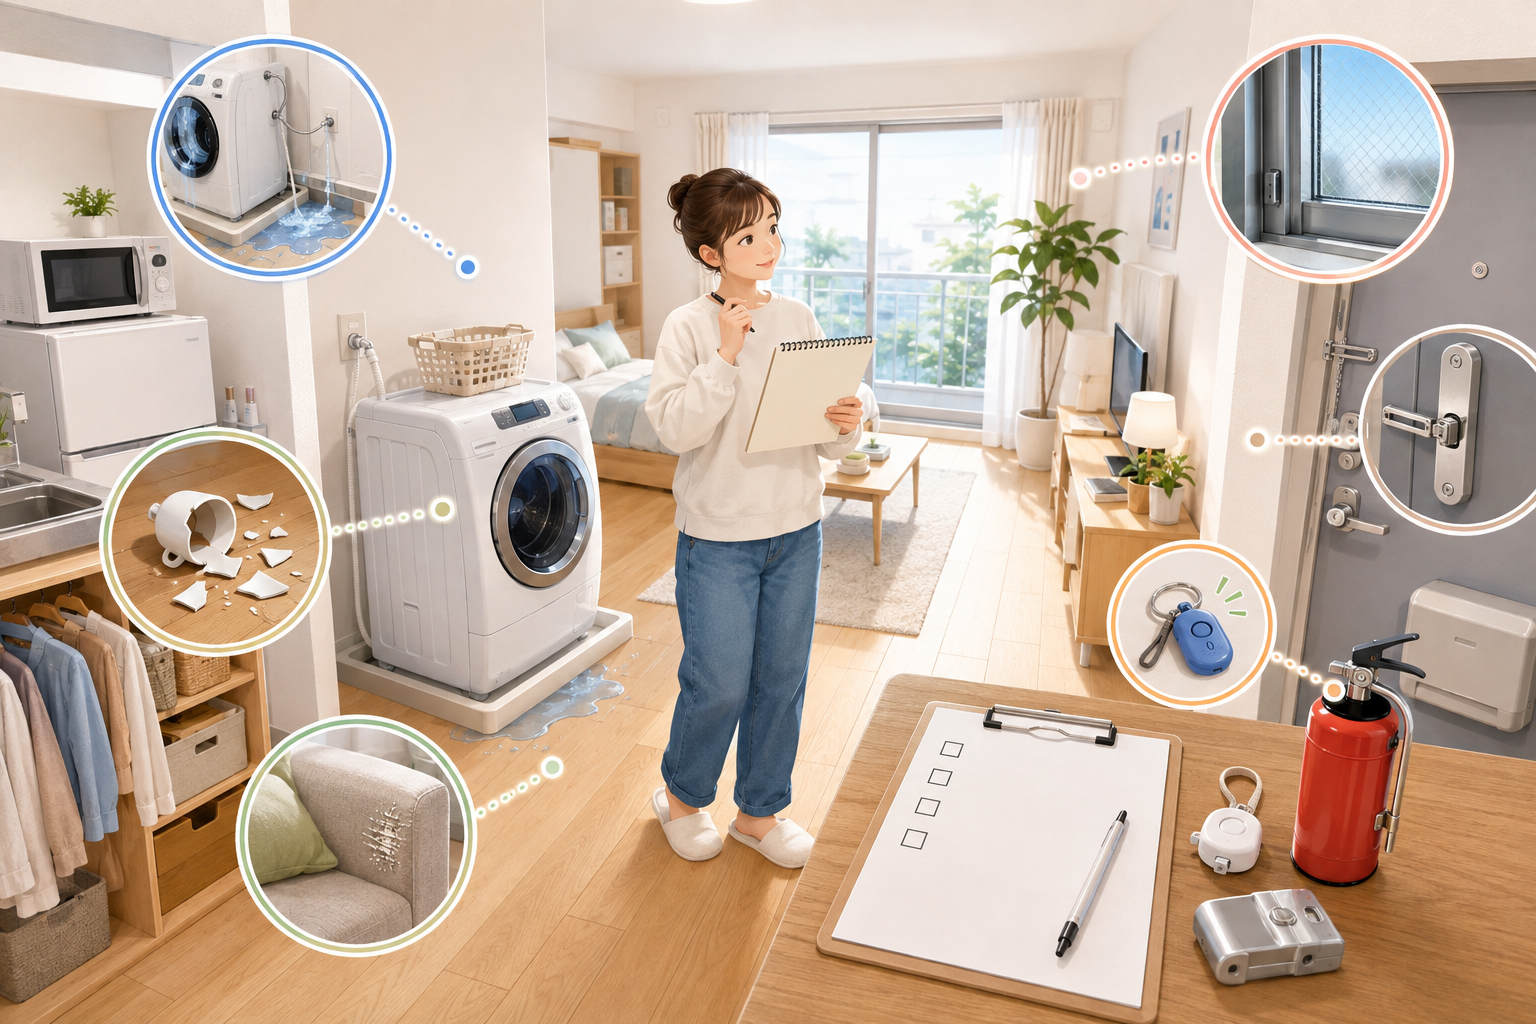
統計が示す「本当に起きること」
- 洗濯機の給水ホースが外れて床が水浸しになり、階下にも漏れた(水濡れ+個人賠償)
- 落雷でPC・テレビ・ルーターがまとめて壊れた(落雷)
- 自転車やベランダの物が飛来物・強風で壊れた(風災)
- 空き巣に入られてノートPCと現金がなくなった(盗難)
火災のリスクがゼロではない理由
火災の発生頻度は低くても、起きたときの損害額は桁違いです。「頻度が高いのは水濡れ・盗難、金額が大きいのは火災」と整理して、両方カバーできる商品を選ぶのが現実的です。
その損害、どの補償で出る?賃貸トラブル4分岐チャート
判定チャート
- NO → 🚫 ゴール①:保険は出ません。家具移動でつけた壁紙の傷、タバコのヤニによる変色、掃除を怠って生じたカビ、経年劣化は対象外です。これは退去時の原状回復=敷金精算の世界の話になります。
- YES → Q2へ
- (a) 借りている部屋そのもの(壁・床・建具・設備) → ✅ ゴール②:借家人賠償責任。例:寝タバコでフローリングを焦がした。限度額と示談交渉サービスの有無を確認しましょう。
- (b) 自分の家電・衣類・PCなど → ✅ ゴール③:家財の補償。例:落雷でテレビとPCが壊れた。水濡れ・盗難・破損汚損を付けているかで結論が変わります。
- (c) 階下や隣室の部屋・家財、他人のケガ → ✅ ゴール④:個人賠償責任。例:浴槽の水を溢れさせて階下の天井を濡らした。
- YES → ✅ ゴール⑤:修理費用保険金 or 大家さんの火災保険。例:上階の配管が老朽化して自室に漏水した。自分に過失がないので借家人賠償は使えません。日新火災「お部屋を借りるときの保険」なら修理費用保険金が1事故300万円まで用意されています。
1つの事故で3つ同時に発動する
| 損害の対象 | 使う補償 | 内容 |
|---|---|---|
| 自分のPC・ラグ・衣類 | 家財(水濡れ) | 再取得価額で支払い |
| 部屋のフローリング・クロス | 借家人賠償責任 | 大家さんへの賠償 |
| 階下の天井・家財 | 個人賠償責任 | 隣人への賠償 |
借家人賠償責任があっても、退去時の原状回復費用(ハウスクリーニング、日焼けした畳、家具の設置跡)は一切カバーされません。「保険に入っているから部屋は多少汚しても平気」は完全な誤解です。SUUMOや三井のリハウスの解説(2025年)でも、借家人賠償の対象は偶然な事故に限られ、故意・過失による汚損や経年劣化は対象外と明記されています。
火災保険 賃貸 2年の相場は?一人暮らしの3つの入り口を実額比較
3つの入り口 実額比較表
| 比較項目 | ①不動産会社の指定プラン(多くが少額短期保険) | ②自分で選ぶ損保直販(日新火災「お部屋を借りるときの保険」) | ③大学生協 学生賠償責任保険19HK(一人暮らし特約あり) |
|---|---|---|---|
| 2年間の実支払額 | 約15,000〜20,000円 | 7,000円〜(年3,500円〜) | 17,000円(年8,500円) |
| 家財保険金額 | プラン固定で選べないことが多い | 50万〜2,000万円(100万円単位で可変) | 火災・水ぬれ・盗難等の家財損害を補償 |
| 借家人賠償責任 | 1,000万〜2,000万円程度 | 1事故2,000万円 | 1事故最高1,000万円 |
| 個人賠償責任 | 1億円程度 | 1事故1億円 | 1事故最高3億円 |
| 修理費用保険金 | 商品による | 1事故300万円 | — |
| 示談交渉サービス | 商品による | あり(被害事故法律相談費用 年間30万円) | あり(借家人賠償に付帯) |
| 損害保険契約者保護機構の対象 | ❌ 対象外(少額短期保険のため) | ⭕ 対象 | 共済制度(機構とは別枠組み) |
| 政府再保険付きの地震保険を付帯 | ❌ 不可(独自の地震費用補償のみ) | ⭕ 可能 | ❌ 不可 |
| 中途解約時の返戻金 | あり(未経過分) | あり(未経過分) | あり(月割等) |
| 加入・証券提出の手間 | 契約時に自動、手間なし | ネットで15分+証券写しの提出 | 生協加入時に手続き |
| 自転車保険の条例義務を個人賠償で満たせる | ⭕(要確認) | ⭕ | ⭕ |
※金額は日新火災公式サイト(2026年)、CO・OP学生総合共済FAQ(2026年)、および指定プランの一般的な水準に基づきます。実際の保険料・補償は商品と契約条件で変わります。
少額短期保険と損害保険会社の制度差
- 損害保険分野の保険金額は上限1,000万円
- 保険期間は第二分野で2年以内
- 財務局への登録制で、損害保険契約者保護機構の会員ではないため、契約者は同機構の補償対象外
2026年以降は保険料が上がる可能性がある
いくらの家財保険金額にすべき?30分棚卸し計算シート
計算手順
- A. 家電:冷蔵庫・洗濯機・電子レンジ・テレビ・エアコン(※備え付けは大家さんのものなので除外)
- B. PC・スマホ・タブレット
- C. 寝具・カーテン・照明
- D. 家具:ベッド・机・椅子・収納
- E. 衣類:オールシーズン一式
- F. キッチン用品・食器
- G. 自転車・趣味の道具(カメラ、楽器、ゲーム機など)
2つのモデルケースで実算出
| カテゴリ | 内訳 | 金額 |
|---|---|---|
| A. 家電 | 電子レンジ・ケトル(冷蔵庫等は備え付け) | 3万円 |
| B. PC・スマホ | ノートPC 12万円+スマホ 10万円 | 22万円 |
| C. 寝具・カーテン・照明 | 一式 | 5万円 |
| D. 家具 | ベッド・机・椅子・収納 | 12万円 |
| E. 衣類 | オールシーズン一式 | 25万円 |
| F. キッチン用品 | 鍋・食器一式 | 3万円 |
| G. 自転車・趣味 | 自転車3万円+その他 | 8万円 |
| 合計 | 約78万〜120万円 |
| カテゴリ | 内訳 | 金額 |
|---|---|---|
| A. 家電 | 冷蔵庫・洗濯機・レンジ・テレビ・エアコン | 30万円 |
| B. PC・スマホ・タブレット | 一式 | 30万円 |
| C. 寝具・カーテン・照明 | 一式 | 8万円 |
| D. 家具 | ベッド・ソファ・机・収納 | 30万円 |
| E. 衣類 | スーツ含むオールシーズン一式 | 60万円 |
| F. キッチン用品・食器 | 一式 | 7万円 |
| G. 自転車・趣味の道具 | カメラ・自転車等 | 25万円 |
| 合計 | 約190万〜280万円 |
「300万円で機械的に契約」との差額
逆に「300万円でも足りない人」もいます。ロードバイク(10万円以上)、一眼カメラ、楽器、大型ゲーミングPCを持っている人です。また多くの商品では、1個または1組30万円を超える貴金属・美術品は明記物件として申告しないと補償されません。ブランド時計や高級カメラを持っている人は、契約時に必ず確認してください。
ケース別:あなたに合うのはどの入り方か
大学生(生協加入者)の場合
新社会人・社会人の場合
家財が多い・高価な人の場合
契約中の保険を見直したい人の場合
予防・ムダ払い防止のコツ:補償の重複を洗い出す
重複しやすい5つの契約
- 自動車保険の個人賠償責任特約
- クレジットカードの付帯保険(ゴールドカード以上に多い)
- 大学生協の学生賠償責任保険
- 親の火災保険の個人賠償責任特約(「同居の親族および別居の未婚の子」まで対象になる商品があり、実家を離れた学生が含まれる場合があります)
- 自転車保険として単独加入しているもの
自転車保険は個人賠償で代替できる
重複を整理する順番は「賠償系は1つに絞る → 家財の補償は火災保険で確保する」です。賠償は二重に受け取れませんが、家財の補償は火災保険側にしかないので削れません。
専門家・公的情報が示す3つの前提
1. 失火責任法という日本独自のルール
2. 地震・噴火・津波は火災保険では出ない
地震保険は、地震・噴火またはこれらによる津波を原因とする損害を補償する保険であり、火災保険に付帯して契約する必要があります。(財務省「地震保険制度の概要」)
3. 少額短期保険は保護機構の対象外
少額短期保険は保険期間が2年以内に制限されるため、更新のたびに手続きが必要です。更新案内を見落として無保険になると賃貸借契約の違反になり得ます。指定プランで入るなら、更新時期を必ずカレンダーに入れてください。
やってはいけないNG対応6つ
- 引っ越すのに解約手続きをしない
- 指定プランを条件も読まずに受け入れる
- 家財保険金額を確認せず契約する
- 水濡れ・盗難・破損汚損を外して安さだけを取る
- 賠償系の保険を重ねて契約する
- 保険を「原状回復費用の保険」だと思い込む